Ще три-чотири роки тому порівняння ринку нерухомості Балі та Дубай з Таїландом виглядало б дивно - це були зовсім різні вагові категорії за обсягом капіталу, впізнаваності бренду та масштабом ринку. Сьогодні картина інша: Дубай проходить через фазу ринкової корекції з локальним надлишком пропозиції, Таїланд залишається заручником сезонного турпотоку з вузького кола країн, а Балі поступово перетягує на себе капітал інвесторів, які раніше дивилися виключно на ОАЕ. Для брокера, який працює із зарубіжними ринками, це не абстрактний тренд, а конкретна причина переглянути, куди саме направляти клієнтський трафік у 2026 році. Цей матеріал – це цифрова база для такого рішення, зібрана на підставі ринкових звітів 2026 року.
Куди спрямовувати капітал: порівняльний аналіз трьох інвестиційних хабів
Заявлені в маркетингових буклетах ROI рідко відображають реальну картину: висока прибутковість «на папері» легко нівелюється сезонним простоєм або високим порогом входу. Щоб об'єктивно оцінити ризики та обрій зростання капіталу в кожній локації, порівняємо їх за п'ятьма базовими метриками – від початкового чека до динаміки вартості землі:
| Критерій | Балі | Дубай | Таїланд (Пхукет) |
| Поріг входу | від $100 000-150 000 (Leasehold) | від $150000 (студія); Golden Visa – від $545 000 | від $120 000 (кондомініум) |
| Середній чистий ROI | 9–12% | 4–6% (gross 6–8%) | 5–7% (gross 6–10%) |
| Сезонність | мінімальна, попит цілорічний | присутній влітку (травень-вересень); компенсується довгостроковою орендою | висока: листопад-березень дає 55-65% річного доходу |
| Зростання вартості землі | +15–30% за 2 роки у топ-локаціях | нерівномірний, локальний надлишок пропозиції (JVC, Arjan, Business Bay) | +4–8% на рік |
| Середня заповнюваність | в середньому 65% на острові, 70–85% у преміум-зонах | 65-75% (висока частка довгострокових резидентів) | 55–75%, із сезонним провалом до 40–50% |
Найпоказовіший рядок тут – не ROI, а сезонність у зв'язці із заповнюваністю. У Дубая і Балі низький ризик простою забезпечують два різні механізми: населення (Дубай), що постійно зростає, і диверсифікований турпотік з десятків країн (Балі). Таїланд такого запасу міцності не має – весь дохідний план тримається на п'яти місяцях високого сезону, і саме це, а не сам ROI, головний аргумент для клієнта, який порівнює стабільність, а не лише цифру прибутковості. Далі – докладно з кожного ринку.
Дубай: високий поріг входу та просадка чистої прибутковості
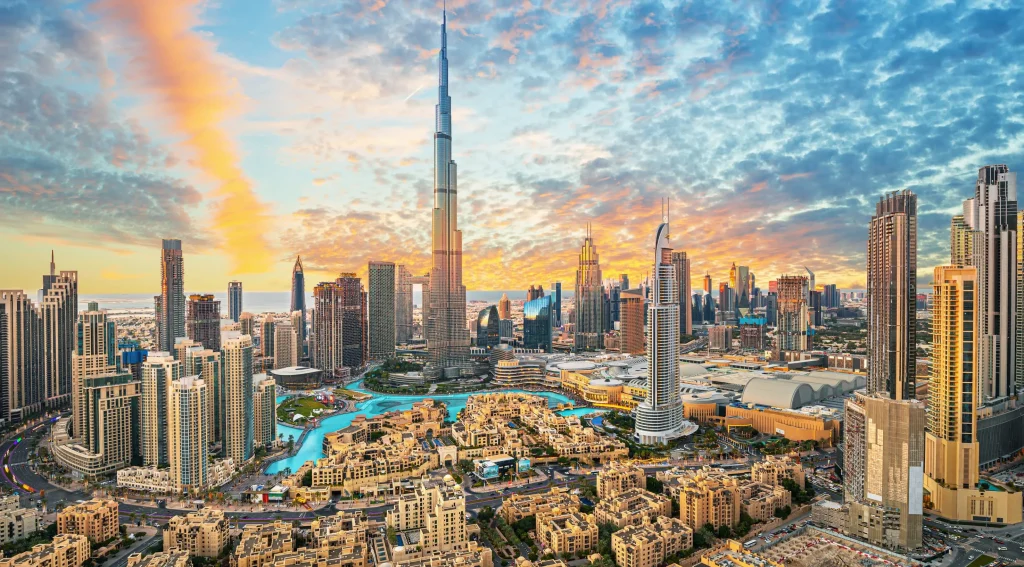
Дубай залишається зрозумілим, високоліквідним ринком із нульовим податком на нерухомість та сильним попитом з боку постійного населення. Однак прибутковість нерухомості Балі 2026 вже випереджає дубайські показники. Валова (Gross) прибутковість у Дубаї тримається на рівні 6–8%, проте після вирахування сервісних зборів (service charges), періодів простою та витрат на управління чистий (Net) ROI падає до 4–6%.
Ринок також проходить через фазу структурної корекції. У районах із високою щільністю забудови (JVC, Arjan, Business Bay) на 2026–2027 роки заплановано введення понад 15 000 нових юнітів, що створює локальний надлишок пропозиції та тисне на орендні ставки. Додатково зріс і поріг входу: для отримання Golden Visa інвестиція повинна сягати 2 млн AED (~$545 000). На цьому фоні відповідь на запитання клієнтів про те, де вище ROI Балі чи Дубай, стає очевидним на користь індонезійського острова.
Таїланд (Пхукет): сильна сезонність та затиснення у квотах
Аналіз ринків показує, що для клієнтів, що розглядають Таїланд, ключовим ризиком є не так поріг входу, як стабільність грошового потоку. Валовий ROI на Пхукеті може досягати 6-10% у преміальних локаціях (Банг Тао, Раваї), але чистий показник зупиняється на позначці 5-7%.
Головна причина – жорстка сезонність: період із листопада по березень формує до 60% річного доходу об'єкта, тоді як у низький сезон (травень–жовтень) заповнюваність падає до 40–50%. Забудовники часто декларують 80–90% річного завантаження у буклетах, але реальні дані операторів оренди показують середньорічний результат у межах 55–75%.
Додатковий фактор ризику – правовий статус та вузька база турпотоку. Іноземні покупці обмежені 49% квотою фріхолда в кондомініумах, а купівля вілл вимагає складних лізхолд-схем на 30 років.
Чому Балі перетягує капітал: порівняльна економіка
Порівнюючи інвестиції Таїланд або Балі, інвестор вибирає між сезонним доходом і ринком з практично цілорічною високим завантаженням. Балі диверсифікує ризики за рахунок всесвітнього турпотоку, що робить його стійким до локальних економічних чи геополітичних шоків.
Головний драйвер зростання острова – фундаментальний дефіцит землі. Якщо в Дубаї нові черги будівництва стримують зростання цін, то на Балі обмежений земельний фонд у дефіцитних локаціях (наприклад, в Улуваті) працює безпосередньо на капіталізацію об'єкта.
Підсумок порівняння:
- Чистий ROI: 9–12% (до 14% у топ-об'єктах) – вище за показники Дубая та Пхукета;
- Поріг входу: від $100 000–150 000, що доступніше за інституційний поріг в ОАЕ;
- Сезонність: відсутність виражених "мертвих місяців" гарантує стабільний грошовий потік;
- Зростання капіталу: дефіцит землі забезпечує приріст вартості об'єктів на +15–30% за 2 роки у гарячих локаціях.
Порівняння ринку нерухомості Балі та Дубай, А також зіставлення з Таїландом показує: перегріті ринки не втратили привабливість повністю, але їхня чиста прибутковість системно стискається - через надлишок пропозиції в ОАЕ та сезонної залежності в Таїланді. У 2026 році Балі залишається ринком, де дефіцит землі та цілорічний попит працюють на користь інвестора.
Використовуйте аналітику та цифрові фінансові моделі ANTA Group, щоб закрити будь-які сумніви ваших покупців і переорієнтувати їхній капітал у найбільш високоприбуткові локації. Запросіть брокерський пак із актуальними об'єктами та розрахунками ROI вже зараз.