Еще три-четыре года назад сравнение рынка недвижимости Бали и Дубай с Таиландом выглядело бы странно – это были совершенно разные весовые категории по объему капитала, узнаваемости бренда и масштабу рынка. Сегодня картина иная: Дубай проходит через фазу рыночной коррекции с локальным избытком предложения, Таиланд остается заложником сезонного турпотока из узкого круга стран, а Бали постепенно перетягивает на себя капитал инвесторов, которые раньше смотрели исключительно на ОАЭ. Для брокера, работающего с зарубежными рынками, это не абстрактный тренд, а конкретная причина пересмотреть, куда именно направлять клиентский трафик в 2026 году. Этот материал – цифровая база для такого решения, собранная на основании рыночных отчетов 2026 года.
Куда направлять капитал: сравнительный анализ трех инвестиционных хабов
Заявленные в маркетинговых буклетах ROI редко отражают реальную картину: высокая доходность «на бумаге» легко нивелируется сезонным простоем или высоким порогом входа. Чтобы объективно оценить риски и горизонт роста капитала в каждой локации, сравним их по пяти базовым метрикам – от начального чека до динамики стоимости земли:
| Критерий | Бали | Дубай | Таиланд (Пхукет) |
| Порог входа | от $100 000–150 000 (Leasehold) | от $150 000 (студия); Golden Visa – от $545 000 | от $120 000 (кондоминиум) |
| Средний чистый ROI | 9–12% | 4–6% (gross 6–8%) | 5–7% (gross 6–10%) |
| Сезонность | минимальная, спрос круглогодичный | присутствует летом (май–сентябрь); компенсируется долгосрочной арендой | высокая: ноябрь–март дает 55–65% годового дохода |
| Рост стоимости земли | +15–30% за 2 года в топ-локациях | неравномерный, локальный избыток предложения (JVC, Arjan, Business Bay) | +4–8% в год |
| Средняя заполняемость | в среднем 65% по острову, 70–85% в премиум-зонах | 65–75% (высокая доля долгосрочных резидентов) | 55–75%, с сезонным провалом до 40–50% |
Самая показательная строка здесь – не ROI, а сезонность в связке с заполняемостью. У Дубая и Бали низкий риск простоя обеспечивают два разных механизма: постоянно растущее население (Дубай) и диверсифицированный турпоток из десятков стран (Бали). У Таиланда такого запаса прочности нет – весь доходный план держится на пяти месяцах высокого сезона, и именно это, а не сам ROI, главный аргумент для клиента, который сравнивает стабильность, а не только цифру доходности. Далее – подробно по каждому рынку.
Дубай: высокий порог входа и просадка чистой доходности
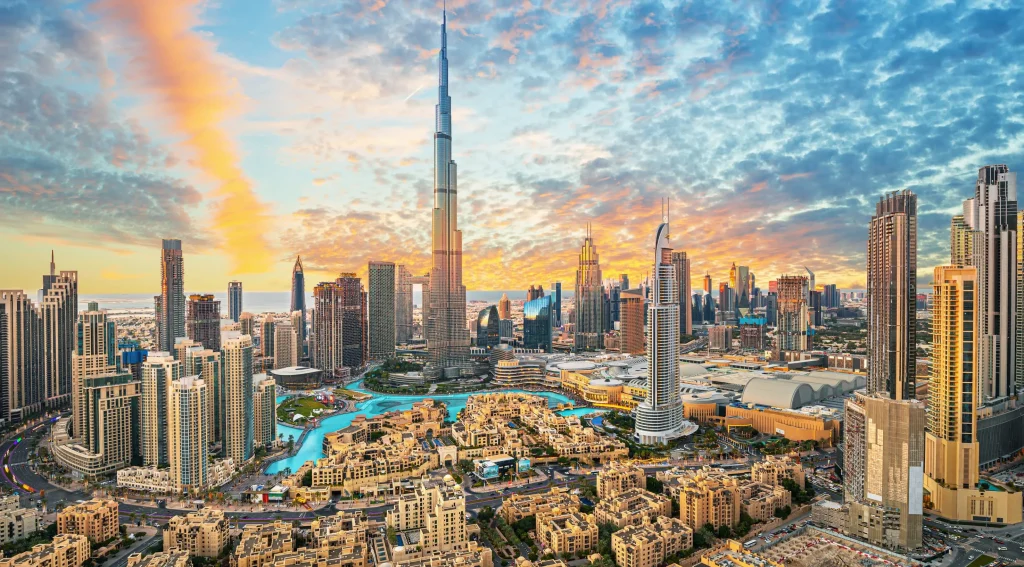
Дубай остается понятным, высоколиквидным рынком с нулевым налогом на недвижимость и сильным спросом со стороны постоянного населения. Однако доходность недвижимости Бали 2026 уже опережает дубайские показатели. Валовая (Gross) доходность в Дубае держится на уровне 6–8%, однако после вычета сервисных сборов (service charges), периодов простоя и расходов на управление чистый (Net) ROI падает до 4–6%.
Рынок также проходит через фазу структурной коррекции. В районах с высокой плотностью застройки (JVC, Arjan, Business Bay) на 2026–2027 годы запланирован ввод более 15 000 новых юнитов, что создает локальный избыток предложения и давит на арендные ставки. Дополнительно вырос и порог входа: для получения Golden Visa инвестиция должна достигать от 2 млн AED (~$545 000). На этом фоне ответ на вопрос клиентов о том, где выше ROI Бали или Дубай, становится очевидным в пользу индонезийского острова.
Таиланд (Пхукет): сильная сезонность и зажатость в квотах
Анализ рынков показывает, что для клиентов, рассматривающих Таиланд, ключевым риском является не столько порог входа, сколько стабильность денежного потока. Валовой ROI на Пхукете может достигать 6–10% в премиальных локациях (Банг Тао, Раваи), но чистый показатель останавливается на отметке 5–7%.
Главная причина – жесткая сезонность: период с ноября по март формирует до 60% годового дохода объекта, тогда как в низкий сезон (май–октябрь) заполняемость падает до 40–50%. Застройщики часто декларируют 80–90% годовой загрузки в буклетах, но реальные данные операторов аренды показывают среднегодовой результат в пределах 55–75%.
Дополнительный фактор риска – правовой статус и узкая база турпотока. Иностранные покупатели ограничены 49%-й квотой фрихолда в кондоминиумах, а покупка вилл требует сложных лизхолд-схем на 30 лет.
Почему Бали перетягивает капитал: сравнительная экономика
Сравнивая инвестиции Таиланд или Бали, инвестор выбирает между сезонным доходом и рынком с практически круглогодичной высокой загрузкой. Бали диверсифицирует риски за счет всемирного турпотока, что делает его устойчивым к локальным экономическим или геополитическим шокам.
Главный драйвер роста острова – фундаментальный дефицит земли. Если в Дубае новые очереди строительства сдерживают рост цен, то на Бали ограниченный земельный фонд в дефицитных локациях (например, в Улувату) работает напрямую на капитализацию объекта.
Итог сравнения:
- Чистый ROI: 9–12% (до 14% в топ-объектах) – выше показателей Дубая и Пхукета;
- Порог входа: от $100 000–150 000, что доступнее институционального порога в ОАЭ;
- Сезонность: отсутствие выраженных «мертвых месяцев» гарантирует стабильный денежный поток;
- Рост капитала: дефицит земли обеспечивает прирост стоимости объектов на +15–30% за 2 года в горячих локациях.
Сравнение рынка недвижимости Бали и Дубай, а также сопоставление с Таиландом показывает: перегретые рынки не утратили привлекательность полностью, но их чистая доходность системно сжимается – из-за избытка предложения в ОАЭ и сезонной зависимости в Таиланде. В 2026 году Бали остается рынком, где дефицит земли и круглогодичный спрос работают в пользу инвестора.
Используйте аналитику и цифровые финансовые модели ANTA Group, чтобы закрыть любые сомнения ваших покупателей и переориентировать их капитал в наиболее высокодоходные локации. Запросите брокерский пак с актуальными объектами и расчетами ROI уже сейчас.